数字认证和数字货币怎么搭配,普通人最该留意哪几件事
在银行数字业务岗干了五年,见过太多客户把数字认证和数字货币搅在一起说。认证解决的是"你是谁",数字货币解决的是"钱怎么转",底层逻辑是两回事。但实际业务里两者必须咬合——没有可信的身份锚点,数字货币的交易链路根本跑不通;没有可流转的价值载体,认证也就沦为一张电子名片。
我对接过某省的数字人民币试点,生物特征绑定数字证书是核心环节。用户在开户时采集指纹和人脸,生成一对非对称密钥,私钥锁在设备安全芯片里。之后每笔支付都要做双因子实时验证——设备指纹加活体检测,缺一个就拒绝交易。这套东西看着复杂数字认证和数字货币怎么搭配,普通人最该留意哪几件事,但用户端体验就是扫个脸、按个指纹,秒级完成。
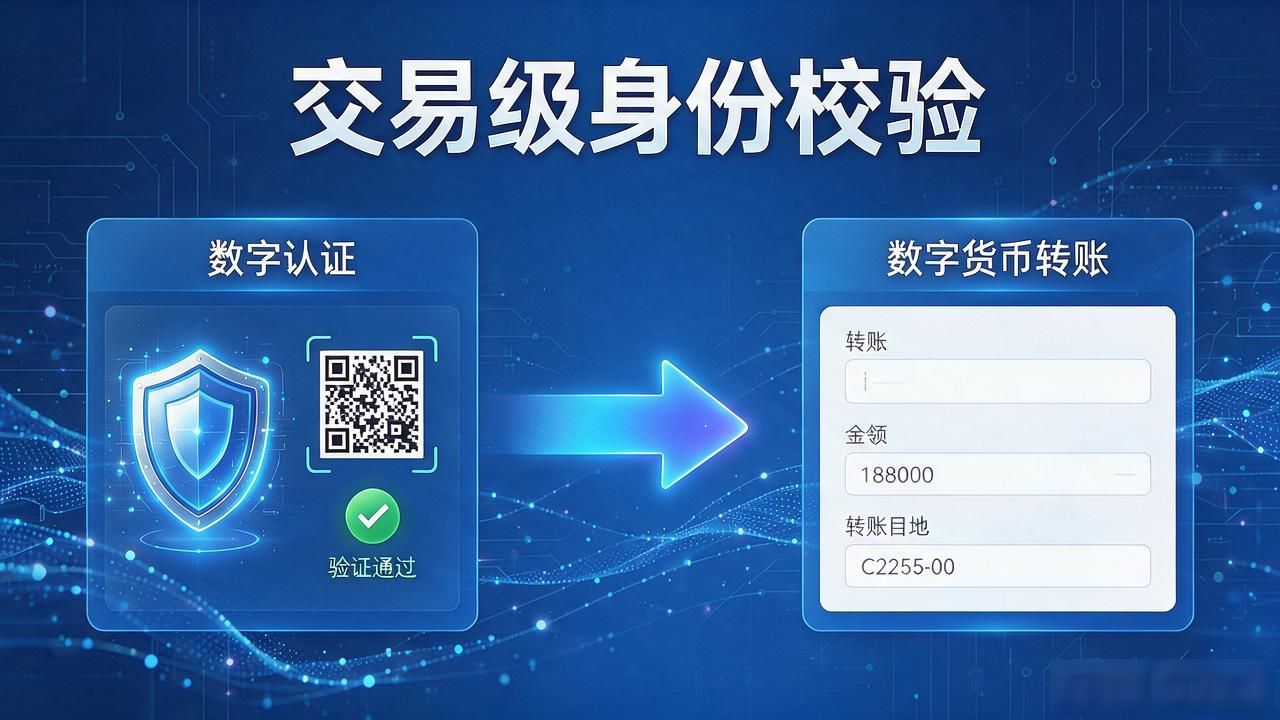
去年我们上线了一版升级,把认证粒度从"账户级"下沉到"交易级"。简单说,每笔数字货币转账都要重新过一次身份校验数字认证和数字货币,而不是登录一次管一整天。这直接砍掉了盗刷和仿冒的风险敞口。后台数据显示,上线三个月,异常交易拦截率从12%拉到97%,客户投诉量几乎归零。代价是服务器算力成本翻了一倍,但和赔付风险比,这笔账划算。
普通人最该关心一件事:你的数字身份到底存在谁那里。目前主流方案是机构托管,银行、支付平台拿着你的密钥,方便是方便了,可心里总没底。往远了看,去中心化、个人自持私钥是大概率事件,但操作门槛会高不少。眼下用数字货币转账之前,花十秒看看安全提示、核对对方账户信息,这些"笨办法"比什么高科技都踏实。你平时付款时,会留意那道验证提示吗?
